여유증 보험, 다음 요건 확인하세요! (1) 유선 조직의 비대 (2) 2A 등급 이상 (3) 만 19세 이상
남자 여유증은 과거에는 미용 수술로 분류되어, 아랫 가슴이 돌출되어 스트레스 받는 분들께 수술은 일종의 장벽처럼 느껴졌습니다.
하지만 2018년 보건복지부의 고시 개정에 따라 일정 요건을 만족하는 경우 여유증도 건강보험 혜택을 받아 수술 치료를 받게 되었습니다.
건강보험이 되는 질환의 경우, 개인의 실비보험 환급 기준도 충족하는 만큼 여유증으로 인해 고통받던 환자들께서 수술을 적극 고려할 수 있는 질환이 되었습니다.

여유증 보험, 어떤 경우에 해당이 될까요?
대다수 증상이 뚜렷한 여유증이 있을 경우, 치료 목적의 수술로 건강 보험이 적용됩니다.
하지만 모든 여유증에 대해서 적용이 되는 것은 아닌데요.
한국의 건강보험에서는 다음과 같은 요건을 충족할 경우에만 여유증 보험이 됩니다.
-
유방초음파 또는 병리조직검사에서 유선조직의 비대증이 확인되는 경우
-
사이먼 분류법상 2A 등급 이상의 여유증
-
만 19세 이상 성인 (만 18세 이하 미성년자의 경우 6개월 경과 관찰을 권장함)
이 3가지를 모두 만족하는 경우 건강보험이 됩니다.
여유증 진단 및 검사
여유증은 특별한 검사 없이도 임상적으로 진단이 충분히 가능합니다.
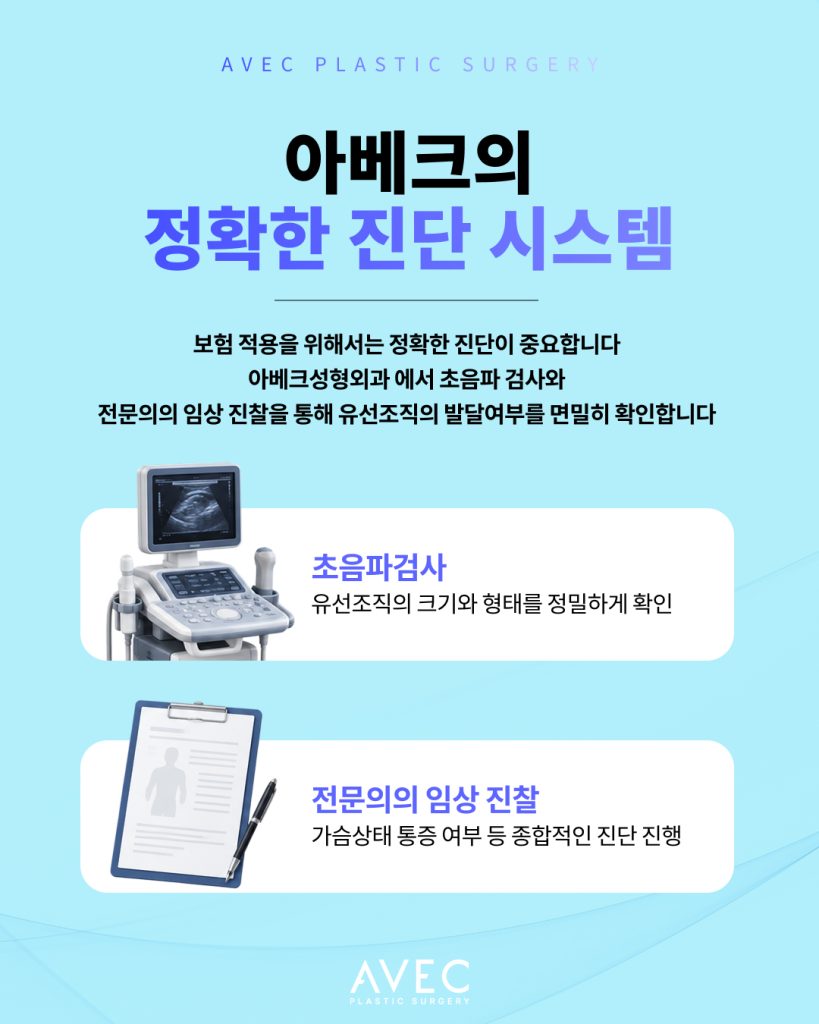
하지만 건강보험의 요건을 확인하기 위해서는 유방초음파 검사 또는 조직병리검사가 필요합니다.
즉 검사 없이는 여유증의 보험 여부를 판정할 수 없기 때문에 초진 시 검사를 함께 진행하게 됩니다.
유방 초음파 검사의 경우, 비침습적이고 통증 없이 간편한 만큼 보통 수술 전에는 초음파 검사를 권장합니다.
양쪽 가슴의 초음파 검진을 통해, 유선조직의 비대해진 정도를 크기로 측정하여 진단합니다.
아베크 성형외과 여유증 클리닉 | 실제 임상 사례
여유증 수술은 단순히 유선조직만 제거한다고 만족스러운 결과를 얻을 수 없습니다. 오히려 패임 증상, 울퉁불퉁한 모습, 접힘 등이 더 심하게 두드러질 수 있는데요.
이를 막기 위해서는 가슴의 전체적인 체지방을 제거하는 지방흡입을 꼼꼼히 하며, 이후 여유증의 원인이 되는 유선조직을 깔끔하게 제거해야합니다.
수술 후에는 압박 드레싱 및 압박복 착용을 통해, 탄력있는 가슴 형태가 잡힐 수 있도록 관리 역시 중요합니다.
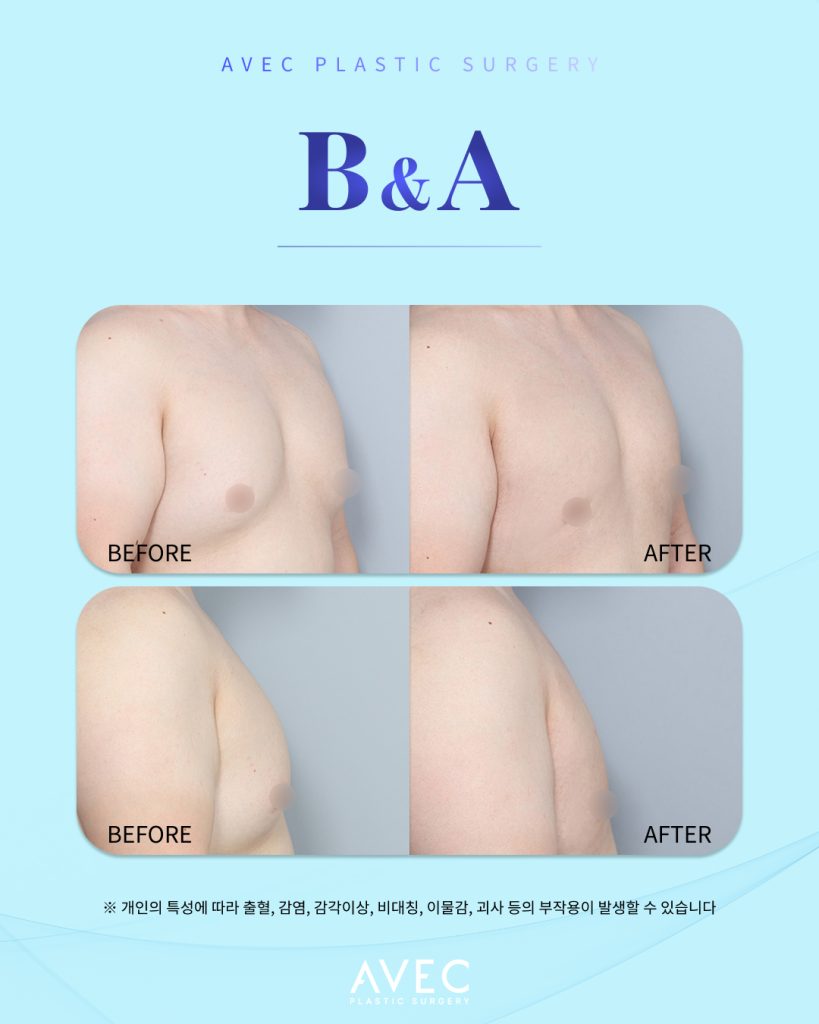
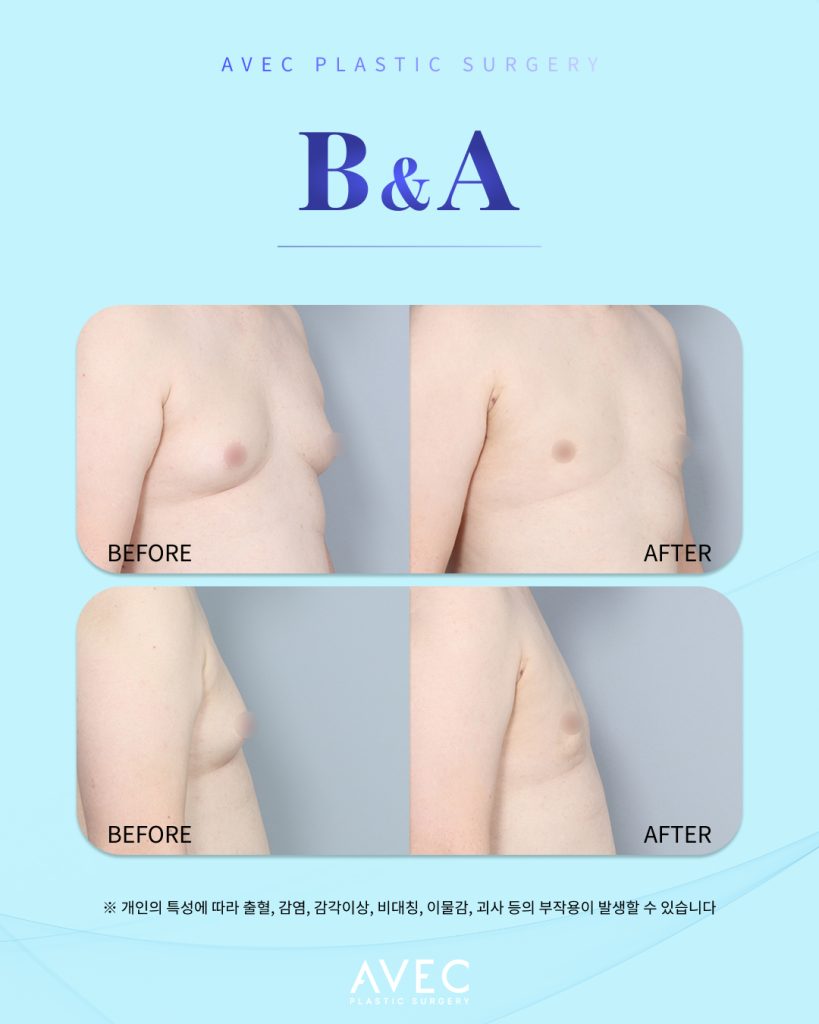
※ 모든 외과적 수술은 개인의 해부학적 특성과 체질에 따라 출혈, 감염, 염증, 흉터 비후화, 비대칭, 일시적 또는 영구적인 피부 감각 저하, 함몰 등의 합병증이 발생할 수 있습니다. 수술 전 반드시 전문의와 충분한 상담을 진행하시기 바랍니다.